
 Юрьев день
Вытеснение российского рулона. Металлурги России теряют долю на турецком рынке
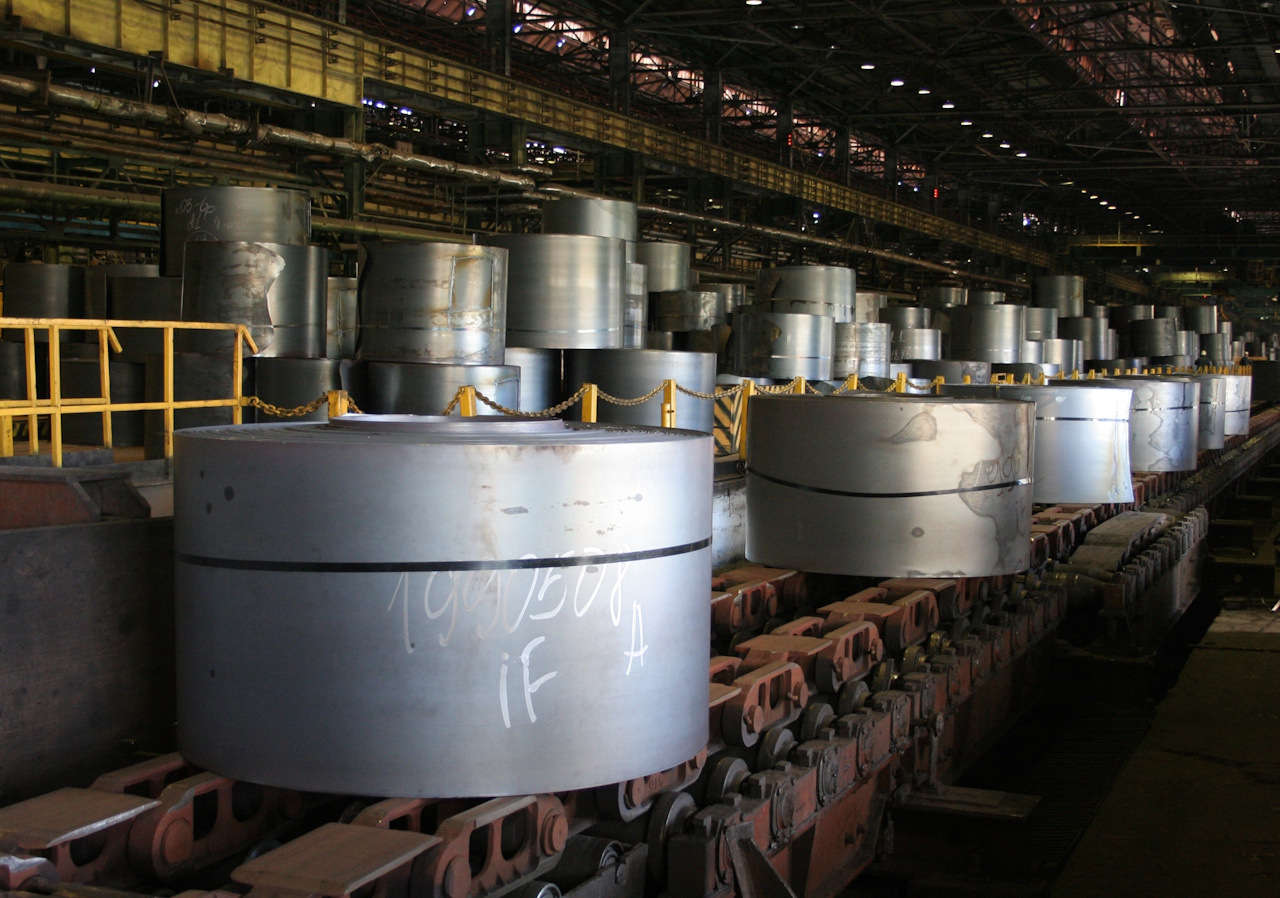
По итогам девяти месяцев российские металлургические компании отгрузили на практически основной для себя экспортный рынок почти на 200 тыс. тонн меньше горячекатаного рулона, чем за тот же период прошлого года. По данным Турецкого статистического института (TUIK), которые приводит SteelOrbis, почётное второе место, на рынке Турции, которое в итоге потеряла Россия, пусто не будет – его уже заняла Малайзия, почти в шесть раз увеличившая свои поставки.
В числе основных причин снижения российских поставок на турецком направлении эксперты называют перестройку логистики с юга на Балтику из-за взаимных российско-украинских атак на грузовые суда конфликтующих стран. Новая логистика естественным образом увеличивает цены, которые турецкие потребители в условиях высокой конкуренции платить не готовы. Тем более, что такие мощные игроки, как Китай, готовы предоставлять годовые отсрочки платежей.
Альфа-банк в своём ноябрьском обзоре отмечает, что удорожание логистики снизило привлекательность экспорта для российских сталеваров в целом, включая и всегда пользовавшиеся спросом полуфабрикаты. Между тем экспорт важен для российских производителей, поскольку позволяет компенсировать избыточные объемы предложения, сохраняющиеся даже при более благоприятной внутренней конъюнктуре третьего квартала.
Аналитики Альфа-банка отмечают, что в условиях ограничений на экспорт из черноморских портов возрастает роль рынков стран СНГ, куда можно добраться по железной дороге. В Центральной Азии наблюдается увеличение инвестиций в основные фонды, однако темпы строительства новых сталелитейных заводов опережают рост спроса. Это создает риск вытеснения российского импорта и может привести к ценовым войнам, отмечается в аналитическом обзоре.
Эксперты, конечно, не говорят об этом прямо, но ситуация складывается таким образом, что металлургии России и Украины стали едва ли не главными пострадавшими отраслями. На Украине уже заявили о фактическом уничтожении металлургической промышленности после российских ударов по трем крупнейшим заводам страны.
Россия же, как видим, теряет экспортные рынки не только из-за западных санкций, но и в результате логистических пертурбаций.
В итоге именно металлургии этих двух стран становятся новыми жертвами существующего в мире глобального «навеса» избыточных мощностей, периодически приводящего к кризису перепроизводства. По оценкам Комитета по стали ОЭСР, на конец 2025 года глобальные мощности по выплавке стали превысили объёмы мирового производства на 640 млн тонн. При этом загрузка мощностей снизилась до 76% и, по прогнозам, может упасть до 74% к 2028 году.
В период с 2026 по 2028 год ожидается ввод около 138,8 млн тонн новых мощностей, тогда как рост мирового спроса на сталь составит лишь около 34 млн тонн. Крупнейшими источниками новых мощностей станут Китай (38,6 млн тонн), Индия (31,8 млн тонн) и страны АСЕАН (6,0 млн тонн).
На таком фоне естественным образом обостряется конкуренция между производителями и странами за сокращающиеся доли рыночного «пирога». В этих условиях наличие геополитических проблем, санкций и военных угроз являются факторами, ослабляющими позицию игроков.
Естественно, что в регионах присутствия металлургических компаний находится немало желающих подсказать их владельцам, как нужно вести себя в нынешней сложной международной ситуации.
С одним из таких «рецептов» довелось встретиться в Телеграме. Автор, как-то обнаружив, что авиапредприятие «Северсталь» якобы через неких посредников из Индии покупает запчасти для своих самолётов зарубежного производства, советует Алексею Мордашову продавать через тех же посредников «в обратную сторону» металл «Северстали».
А что так можно было сделать на самом деле? Представляется, что авторы публикации сделали своё предположение чисто в полемическом запале. Потому что слишком уж очевидно, что приобретение небольшого количества авиазапчастей (много ли нужно для двух Bombardie?) в обход санкций, то есть, едва ли не контрабандой, это одна, вполне возможная транзакция. А вот продажа тысяч тонн металла, который никак не спрячешь, да ещё через страну – прямого конкурента на стальном рынке, совсем другое дело, практически безнадёжное...
Илья Неведомский
СамолётЪ