
 Юрьев день
Будет ли «экономия на масле»? Чего нам ждать от российской экономики
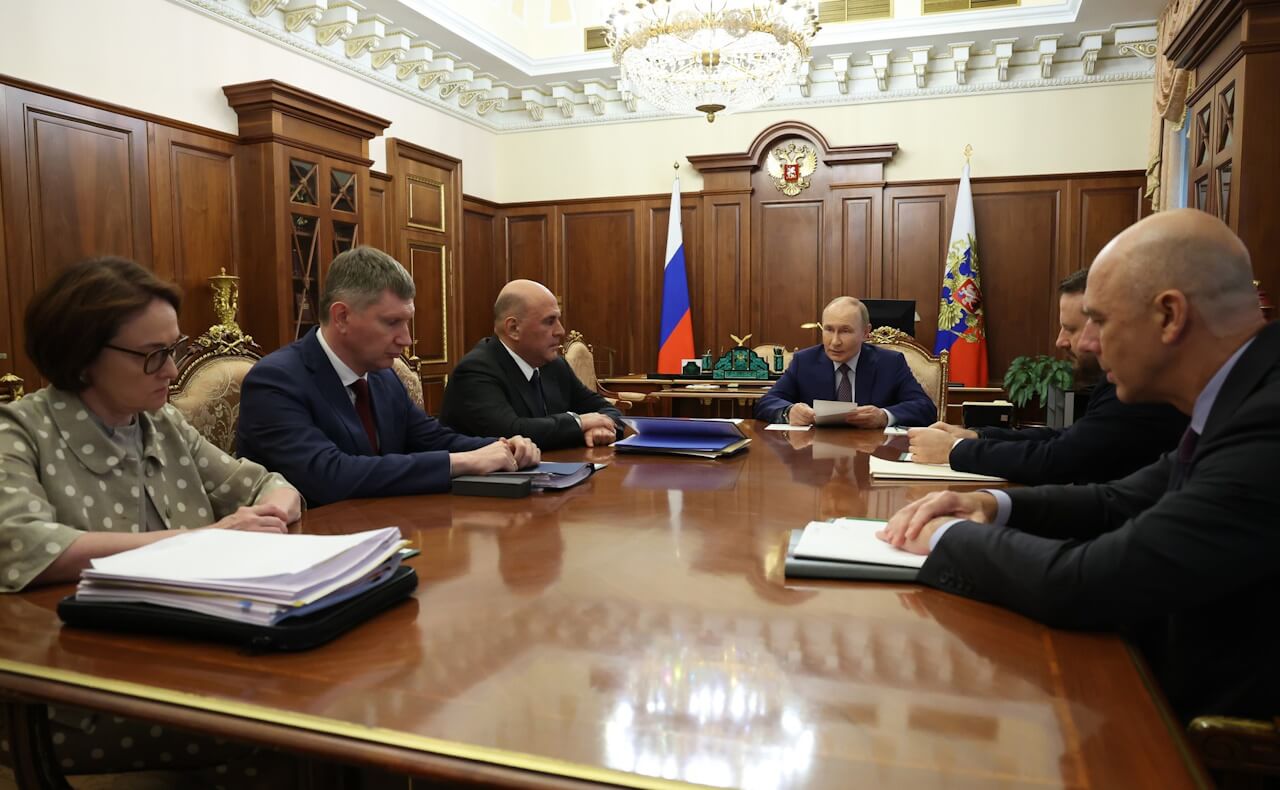
Накануне встречи Владимира Путина и Дональда Трампа на Аляске российский президент провёл совещание по экономическим вопросам, на котором, в частности, прокомментировал опасения экспертов о рисках переохлаждения экономики или даже рецессии. «Больших рисков, я так понимаю, сегодня Банк России не видит», — сказал, резюмируя обсуждение, российский президент.
Однако, как отмечают эксперты, представленная Путину экономическим блоком оценка состояния экономики была не такой оптимистичной. На фоне ухудшающихся экономических прогнозов и снижения нефтегазовых доходов она сводилась к тому, что России для удержания экономической стабильности необходимо значительного сокращения расходов бюджета и увеличения налогового бремени на население и бизнес.
Торможение
Экономика в целом после трёх лет быстрого роста, поддерживавшегося военными расходами, начала замедляться. Это неудивительно — рост на бюджетном стимуле создал ряд проблем: инфляцию, дефицит бюджета, нехватку рабочей силы, перегрев спроса.
После двух лет, в течение которых ВВП увеличивался более чем на 4%, Россия оказалась на пороге экономического спада. В течение двух кварталов подряд рост экономики не превышал 1%, но, по прогнозам аналитиков, в ближайшие месяцы он замедлится почти до нуля.
Расчеты Института народнохозяйственного прогнозирования (ИНП) РАН на основе августовской статистики зафиксировали снижение ВВП в июне 2025 года на 0,3% по сравнению с маем (с поправкой на сезонность). За первое полугодие рост наблюдался лишь в апреле и мае, а к июню экономика вернулась к уровню октября 2024 года, оказавшись на 1,6% ниже декабрьских показателей. Это, как если бы автомобиль, едва тронувшись с места, снова заглох.
Прогноз по ВВП на 2025 год ухудшен на 0,7 п.п. из-за:
Замедления розничной торговли (рост всего +1,2% г/г в июне против +1,8% в мае).
Стагнации в строительстве (0,0% г/г в июне после +4,3% в I полугодии).
Экономика «двух скоростей»
Пересмотра в сторону понижения прогнозов по промпроизводству.
Промышленность демонстрирует «разнонаправленные тренды». При этом к ключевым тенденциям можно отнести, например, спад в добыче (-2,4% г/г) и энергетике (-2,3% г/г) из-за проблем с экспортом и погодных факторов.
Что касается обрабатывающих отраслей, то они демонстрируют классический пример «двухскоростной» экономики. При общем росте (+4,2% г/г) происходит резкое расслоение на «приоритетный сектор» максимально финансируемый правительством, где бодрые темпы роста показывают производство транспортного оборудования (+34,6%), электроники (+15,1% ) и металлоизделий (+13,6%). А гражданские производства демонстрируют спад: −16,6% (автомобили), −4,6% (мебель), −7,1% (стройматериалы), −3,4% (металлургия).
Главными тревожными сигналами стали переход автопроизводителей и стройкомпаний на 4-дневную рабочую неделю и спецрежим работы у «РЖД» (сокращение активности).
Существует несколько причин, которые привели к замедлению роста экономики. Одна из ключевых причин — это чрезмерно высокая процентная ставка, установленная Центральным банком для борьбы с инфляцией, которая недавно опустилась ниже 10%.
Бизнес и банки оказывают давление на ЦБ, требуя снижения ставки, но до недавнего времени регулятор избегал этого шага.
Замедление кредитования и потребления привело к снижению темпов роста цен, и только сейчас ЦБ начинает постепенно снижать ставку, которая достигла своего максимума за последние 20 лет.
«Парадоксы занятости»
В основе высокой инфляции — сочетание роста государственных расходов и ограничений на рынке труда. Формально безработица остается рекордно низкой — 2,2%, — цифра, которая радует Владимира Путина, назвавшего её «историческим минимумом». За ней, однако, скрываются тревожные факторы, такие, как отток профессиональных национальных кадров за рубеж, в армию и ВПК при растущих ограничениях для въезда и трудоустройства мигрантов. В 2023–2024 годах эти изменения на рынке труда были главными причинами роста зарплат и спроса и бума потребительского кредитования.
В ИНП РАН отмечают такие «парадоксы занятости» на рынке труда, как:
Число зарегистрированных безработных растет третий месяц подряд (с 273 тыс. в марте до 289 тыс. в июне).
Спрос на работников упал на 13% (1,84 млн вакансий в июне 2025 против 2,12 млн в 2024).
hh-индекс вырос с 3,4 (2024) до 6,0 (2025), что указывает на снижение дефицита кадров.
Это классическая «скрытая безработица» советского образца. Зарплатный рост продолжает замедляться.
Сокращение потребления
В условиях замедления экономического роста зарплаты стабилизируются, а потребление сокращается. После двух лет активного потребления россияне начинают проявлять бережливость. Хотя статистика всё ещё демонстрирует рост в сфере розничной торговли, потребители вынуждены всё больше тратить на продукты, что является сложной статьёй для экономии.
В начале августа 2025 года номинальные потребительские расходы выросли всего на 8,6% г/г (то есть реального роста нет). Для сравнения: в 2024–2025 годах рост составлял 12–18,7%.
Основными причинами эксперты ИНП РАН считают:
Замедление роста реальных зарплат (+3,8% г/г в январе—мае против +10,1% в 2024 году).
Сжатие кредитования (-8,9% г/г с поправкой на инфляцию).
Переток денег в депозиты и ОФЗ:
Вклады физлиц выросли на 860 млрд руб. за июнь.
Розничные инвесторы купили ОФЗ на 64,5 млрд руб. в июле (рекорд) и на 231,9 млрд с начала года.
Бюджет и макрориски
В условиях военных действий и падения цен на нефть расходы бюджета значительно увеличились, что привело к образованию существенного дефицита в бюджете. За семь месяцев дефицит бюджета России вырос до 4,88 триллионов рублей (при годовом плане 3,8 трлн), что составляет 2,2% от ВВП. В июле рост дефицита составил более одного триллиона рублей. Если не будут предприняты меры по сокращению расходов или увеличению доходов, то к концу года дефицит бюджета может достичь 3% от ВВП или даже превысить эту отметку.
Нефтегазовые доходы упали на 18,5% г/г, общие доходы выросли лишь на 2,8%, тогда как расходы — на 20,8%.
Правительство всё ещё может задействовать средства Фонда национального благосостояния (ФНБ), чтобы компенсировать последствия снижения цен на нефть и продолжить увеличивать внутренний долг. Однако Владимиру Путину не нравится идея обнуления ФНБ.
По некоторым данным, на уровне руководства страны есть решение не использовать для покрытия дефицита бюджета ликвидную часть фонда. В результате остаётся только один вариант — наращивание внутреннего долга. Однако это приведёт к увеличению стоимости обслуживания долга для правительства и стоимости кредитов для бизнеса, который будет конкурировать с государством за доступ к кредитным ресурсам.
Это означает, что любое смягчение санкций, которое позволит иностранным инвесторам покупать российские государственные ценные бумаги, будет выгодно для России.
Помимо исчерпания возможностей наращивания госдолга без роста стоимости его обслуживания в ИНП РАН к ключевым риска второго полугодия относят:
Девальвацию рубля (проинфляционный эффект).
Угрозу вторичных санкций против покупателей российских углеводородов (сокращение экспорта нефти).
А к потенциальным драйверам роста:
Реализацию отложенного спроса обеспеченных домохозяйств.
Смягчение кредитной политики (снижение ключевой ставки) — с ростом цен, вот это вот всё...
Экономика вступает в фазу замедления с рисками бюджетного дисбаланса и снижения деловой активности. Решающими факторами станут внешняя конъюнктура и действия регуляторов, констатирует ИНП РАН.
Подготовил Сергей Авдеев
СамолётЪ